
הכסף נשאר בעו"ש? הבנקים חוגגים רווחי שיא של מיליארדים
בשעה שהנטל הכלכלי על אזרחי ישראל מוסיף לגדול, הבנקים נהנים מרווחי שיא של 22.6 מיליארד שקלים • זאת כאשר, הריבית על הפלוס כמעט אפסית ואילו על המינוס משלמים לא פחות מ-12.25%
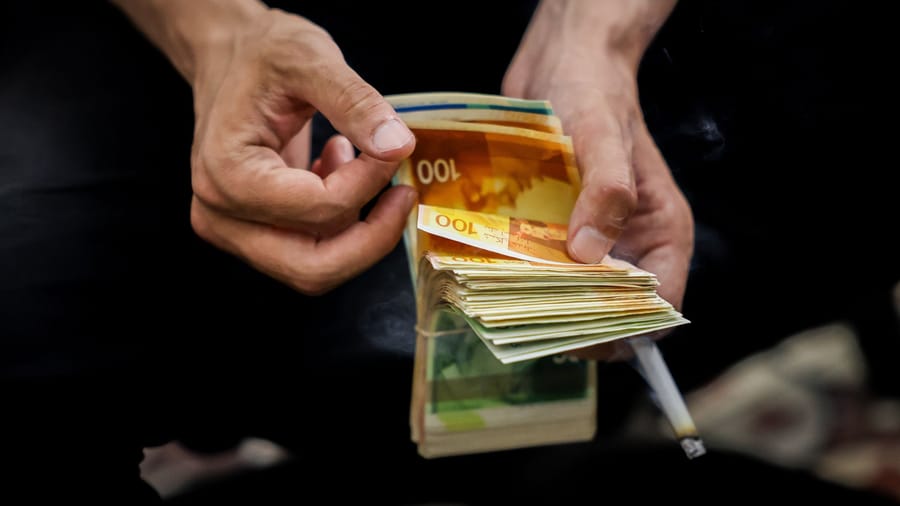
שטרות כסף, ארכיון צילום: חיים גולדברג/פלאש 90

בנק ישראל פירסם היום (שלישי) כי היקף הכספים של משקי הבית בישראל עומד על 231 מיליארד שקלים - מהם רק 7.4% נושאים ריבית, אפסית למדי, של 0.7% בממוצע. התוצאות בשטח: את שנת 2024, סיימו הבנקים עם רווחי שיא של 22.6 מיליארד שקלים - זאת בשעה שהמשקל על כתפיהם של משקי הבית עצמם נעשה כבד יותר ויותר.
מומלצים
מנגד, נכון לחודש דצמבר, לפי בנק ישראל, כ-9.8 מיליארד שקלים נמצאים בחשבונות החובה (מינוס) של משקי הבית הישראלים - עליהם משלמים החייבים לבנקים לא פחות מ-12.25%. הכספים השוכבים בעו"ש, נחשבים למקורות המרכזיים לעלייה ברווחיות הבנקים - אשר נותנים עליהם ריבית אפסית למדי, בעוד שהם עצמם יכולים להפקיד את הכספים בבנק ישראל ולקבל על מרביתם ריבית בשיעור דומה לריבית בנק ישראל, העומדת כיום על 4.5%.
אלא, שבהיעדר תחרותיות אמיתית בין הבנקים, אין מספיק סיבות לשנות את המצב. גם מבחינת הפיקדונות בבנקים, הריביות נמוכות למדי ונעות בין 0.68% ל-3.13% לפיקדונות יומיים, ובין 3.3% ל-4% לפיקדונות שבועיים ותקופתיים. מול זה, ממוצע הריבית שמשלמים הישראלים על על הלוואות - עומד על 9.3%.
היקפי הכספים האדירים ששוכבים בחשבונות העובר ושב של משקי הבית הישראלים, נשענים בעיקרם על חוסר חינוך פיננסי של הציבור בישראל - הן לאלטרנטיבות הקיימות עבור הכסף שלהם, והן לשחיקת הכסף השוכב בעובר ושב.
כדי למתן במעט את המשוואה העקומה, מקודם בשבועות האחרונים מהלך בוועדת הכלכלה של הכנסת שיחייב את הבנקים להודיע לבעל החשבון על יתרה הגבוהה מ-15 אלף שקלים - ועל האלטרנטיבות הזמינות לכסף שלהם. אתמול היתה אמורה לעלות יוזמה זו להצבעות סופיות בוועדה, אולם זו נדחתה למועד אחר.

תגובות
אין עדיין תגובות. אפשר להיות הראשונים.